股票杠杆开户入口
 实盘百科
作者|智友养基
按照公募排排网的统计,11月首周上架认购的44只新基金里,有34只把封闭期齐刷刷地定在了“3个月”,占比高达77.27%。
放在两三年前,这种景象是不可想象的。
那时候公募圈最爱讲的故事叫“做时间的朋友”,基金公司高管、明星基金经理和银行大堂经理口径高度一致:散户之所以亏钱,就是因为管不住手、拿不住筹码。
于是,市面上铺天盖地全是“一年持有期”、“三年持有期”,甚至还有让人望而生畏的五年封闭产品。
怎么到了今天,全行业突然集体整齐划一地退守到了90天?
三个月是什么概念?60个左右的交易日,财报季刚跨过一个季度,很多重仓股的产业逻辑甚至还没来得及在报表上验证。
全行业近八成的新产品都在这么干,说明这绝不是某家公司的拍脑袋决定,而是公募基金、代销渠道和散户在经历了几轮残酷博弈后,摸索出的一套“战术防空洞”。
被堵住的两条路
要看懂“3个月封闭”为什么突然走红,得先看看另外两条路是怎么被堵死的。
第一条死路,是长持有期产品卖不动了。
前几年高点发行的那批“三年持有期”基金,在过去一两年陆续迎来解禁。
元股证券:ygzq.hk结果大家都很清楚,不少产品锁了整整一千多个日夜,打开时净值还亏着30%甚至40%。基民那句自嘲——“以为是替我管住手,结果是把我关门打狗”——成了渠道端最难化解的心理阴影。
现在去各大银行的财富管理部转一圈就会知道,只要产品方案上印着“一年持有”或“三年持有”,别说客户直接摇头,连一线理财经理都会本能地抵触。
谁推长封闭产品,谁就是在透支自己未来两年的客户关系。
既然长封闭没人买,那干脆彻底敞开,做成随时可申赎的普通开放式基金行不行?
这对基金经理又不利了。
现在的A股和港股是什么脾气?板块轮动快得像电风扇,结构性行情走得一步三回头。经历过深度套牢的基民,早就练出了一套“应激反应”:跌了就装死或割肉,稍微涨个3%、5%,第一反应绝对不是加仓,而是赶紧落袋为安。
如果一只新基金刚成立就每天开放申赎,场面会非常尴尬:基金经理刚在底部试探性地建了三成仓位,碰上大盘反弹两天,净值刚跳上1.03元,后台的赎回指令就像雪片一样飞过来。
为了应对赎回,基金经理还没来得及把仓位打满,就得被迫卖股票凑现金。折腾一两个月下来,几个亿的首发规模直接缩水成几千万的“迷你基”,不仅建仓节奏全乱,产品还得随时操心清盘风险。
长封闭没人敢买,全开放没人敢管。被逼到墙角的基金公司产品部左算右算,把目光投向了《运作办法》里那个最不起眼的常规条款——新基金成立后,最长可以有不超过3个月的封闭建仓期。
以前很多基金为了展示流动性好,成立一两周、甚至几天就火速打开申购赎回;现在大家心照不宣,直接把这3个月的法定上限用足、焊死。
90天,刚好够打一场“不被打扰的排位赛”
对基金经理来说,这硬抠出来的90天,是一道救命的缓冲墙。
算一笔时间账就明白了。11月初募集成立的新基金,锁仓3个月,打开日常申赎的时间正好落在明年2月初。这三个月跨过了什么?
跨过了公募圈杀红了眼的年末排名收官战,跨过了机构资金年底结账的流动性波动期,也刚好覆盖了每年岁末年初的春季躁动建仓窗口。
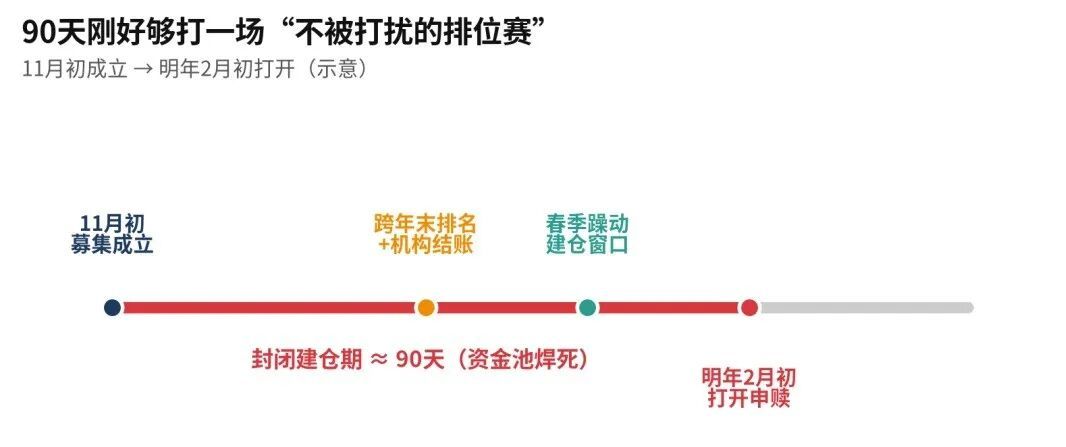
在这90天里,无论外面科技股和红利股怎么互砍,无论市场情绪怎么坐过山车,基金经理的后台资金池是完全焊死的。没有每天收盘后冷冰冰的净赎回数据施压,也不用为了留足备付金而在仓位上束手束脚。
更隐秘的一层考量,在于“帮忙资金”与底仓筹码的配合。
这类资金最怕两件事:一是锁太久影响资金周转,二是还没等自己撤退,散户先一窝蜂赎回把净值砸穿了。
3个月的封闭期,恰好卡在了一个极其微妙的平衡点上:它足够短,短到各路过桥资金和短线大户愿意忍受这90天的流动性折价;它又足够统一,所有人都在同一个时间窗口等待开闸,封闭期内谁也别想抢跑。
基金经理可以利用这整整一个季度的时间,从容地把建仓期的净值曲线做得漂亮一点、回撤控制得稳健一点,等明年2月大门一开,哪怕帮忙资金撤出,好看的净值也能吸引一波新的散户资金接棒。
银行渠道的算盘
如果说基金经理图的是这90天的“免死金牌”,那银行和三方代销渠道力推这类产品,算的则是另一本极其精明的经济账。
公募费率改革推进到现在,管理费降了,交易佣金砍了,最近连免申购费、无尾随佣金、管理费直接打六折的投顾专属“T类份额”都推出来了。
对传统的银行代销渠道来说,过去那种“把客户忽悠进一只三年期基金,然后躺在账上旱涝保收吃尾随佣金”的好日子,已经一去不复返了。
尾佣变薄了,银行网点的中收考核却没降,怎么办?唯一的出路就是提高存量资金的“周转率”。
把客户的100万锁在三年期产品里,这100万在未来三年里对理财经理来说就是“死钱”,创造不了任何新的认申购费。但如果换成封闭3个月的新基金,营销话术瞬间就顺畅了:
“姐,现在谁还买锁三年的呀?这只新基只锁一个季度,跟您平时买90天封闭的银行理财差不多,熬过建仓期随时能走,进可攻退可守。”
对于手里有闲钱、不甘心拿1%出头存款利息,但又怕股市深套的储户来说,这种“只锁一个季度”的心理门槛几乎为零。
剥开这77%的数据外壳,公募圈对“3个月封闭期”的集中选择,更像是市场各方在经历几轮牛熊拉锯后达成的一次务实妥协。
行业不再强行用三年的时间跨度去考验普通人的耐心,也不再让基金经理在毫无保护的状态下仓促建仓。
持有人让渡一个季度的流动性,保留了不至于被长期锁死的自主权;基金管理人则拿到了90天的建仓窗口,得以在岁末年初的震荡行情里从容铺好底仓;代销渠道也找到了一个客户心理接受度更高的沟通支点。
毕竟在当下的市场环境里实盘百科,能让各方先安心坐到牌桌上的规则,才是最契合现实的好规则。
配资之家开户平台提示:本文来自互联网,不代表本网站观点。
相关文章
大盘行情指数走势
热点资讯