10月深秋的寒意似乎也传导到了黄金市场。国际贵金属大幅下挫,现货黄金跌破3900美元关口,创下一年来新低。相比年初那势不可挡的5500美元历史高位,如今的金价已回落近三成。不少守在金店柜台前的人或许在恍惚,那个“炮声一响,黄金万两”的定律为何突然失效了?
地缘冲突非但没有推高金价,反而成了油价暴涨的推手,进一步引来了美联储冰冷的加息大棒。避险需求、利率与价格之间的旧有纽带正在断裂。在各大论坛里,有人急着割肉离场,也有人暗自积攒筹码。面对这跌跌不休的盘面,很多人都在问,金价不必再等?
按照当前态势,金价或会重走历史的老路吗?今年整体以来,黄金走势引发投资者关注。一月末,受地缘政治风险升温、通胀预期上行等因素影响,国际金价一度冲高至五千六百美元附近。随后市场情绪降温,金价震荡下行,七月中旬跌至三千九百九十四美元附近。
融资杠杆平台进入八月,随着市场对美联储加息的预期明显降温,叠加中东地区局势升温带来的避险情绪,国际金价显著反弹。那么,黄金后续会如何走?要理解黄金的定价逻辑,中央财经大学金融学院副教授朱一峰表示,首先要理解它与其他资产的本质差异。相较固收类资产,黄金不产生利息收入。
相较股票类资产,黄金也不派发股息。换句话说,黄金的机会成本就是持有其他能生息资产,比如债券或股票等可以拿到的回报。
布雷顿森林体系解体后,黄金正式与美元脱钩,货币属性逐渐让位于金融资产属性。但美元始终是黄金的计价货币,两者的走势也因此常被放在一起分析。首先聊聊美元指数和黄金的价格。黄金是以美元计价的大宗商品,美元走弱理论上会让单位黄金变得更贵,从而存在反向变动关系。
今年以来,美元指数大致在九十六到一百零一之间波动,一月末探至年内低点,随后二季度震荡回升,六月一度冲上一百零一上方。近期小幅回落,稳定在一百附近。因此,若美元走弱阶段对应金价走强,强美元阶段对应金价承压。
但今年数据显示,两者在部分月份甚至出现同涨同跌走势,偏离了美元强,黄金弱的简单逻辑。这其实呼应了黄金定价逻辑的演变。随着黄金货币属性让位于金融属性,它与美元之间那种挂钩式的强绑定早已松动。
美元的涨跌更多是全球流动性和风险偏好变化的结果,与黄金同向波动,但并不构成因果上的主导关系。真正牵动金价的那只手,还得从另一个变量里找。当时很多人认为降息才是牵动行情的手,但现实是进入秋季通胀走高,美联储再次挥动加息利刃。
这就导致金价不必再等,必然受制于实际利率枷锁。其次是美债利率的影响。当利率上升,持有黄金错过的收益变多,黄金的吸引力就会下降。
反过来,利率下行,黄金的相对劣势缩小,资金就更愿意配置黄金。今年这轮行情恰好是这套逻辑的一次完整演绎。
把今年以来十年期美债收益率的走势摊开看,节奏几乎和金价走势一致。一月到二月,市场对美联储维持高利率甚至进一步收紧的预期持续升温,十年期美债名义收益率从二月末的低点一路爬升,到七月底已经冲到百分之四点七五。
利率上升推高了黄金的机会成本,黄金价格对应下跌。八月以来,随着经济数据走弱,降息预期重新被市场计入,利率端的压力边际缓解,金价也跟着从七月中旬的低点回升,一路收复到四千四百美元附近。
加息预期推着利率走高,压制金价;降息预期升温,利率见顶回落,金价起温反弹。这两段行情前后接力,构成了今年黄金先跌后涨的完整剧本。同时,美债利率和金价显示出较强的相关性,也就是利率上升金价下跌,利率回落金价回升,相关程度高于美元指数与金价的对应关系。

而且这种关系并不只出现在名义利率上,如果把名义利率替换成剔除通胀影响后的实际利率,这种相关关系依然显著存在。这也印证了一个更本质的判断,真正压制或推动黄金的,与其说是利率这个笼统的概念,不如说是实际利率。
也就是市场愿意为持有债券承担多少扣除通胀之后的真实回报,直接决定了黄金的相对吸引力有多大。这一逻辑在近期的市场变化中同样有迹可循。回看这起事件,曾经的数据让市场误以为宽松将至,然而按照当前态势,持续的通胀意味着加息风暴仍在继续。
这恰恰暗示金价或会重走历史的老路,受制于波动的预期差。八月十四日美国公布的七月零售销售环比下降百分之零点六,明显弱于市场预期的增长百分之零点一,剔除汽车后的零售销售也下降百分之零点三。
这一数据紧随此前偏温和的 CPI 和持平的 PPI 公布,进一步削弱了市场对美联储近期再次加息的押注。利率期货显示,市场隐含的九月加息二十五个基点概率已从一周前的约百分之五十降至百分之三十二至百分之三十三。
同时,十年期美债收益率徘徊在百分之四点六附近,美元指数跌破一百,当天现货黄金、白银同步走高。这一案例印证了利率预期向黄金价格这条传导链条在现实中的运转,经济数据走弱,市场调低对美联储收紧的押注,利率承压,黄金重新获得支撑。
第三,资产配置与投资收益。理解了本轮金价变动的驱动力之后,很多投资者自然会追问下一个问题。
既然看懂了金价变动背后的逻辑,那么究竟应该配置多少黄金,能否全仓入场?这正是普通投资者普遍存在的投资误区。
过度聚焦单品选择,却忽视仓位分配,才是影响账户长期收益的核心。一九八六年,Branson 等三位学者通过对九十一家美国大型养老金十年交易数据进行研究发现,投资组合百分之九十三点六的长期波动由大类资产配置的比例决定,选股带来的影响微乎其微。
换句话说,决定投资组合最终收益的核心变量,不是选到了哪只牛股,也不是精准抄底,而是在股票、债券、黄金等大类资产的配置比例。在当前金价重返四千六百美元的行情中,这一结论具备现实参考价值。
即便当下各项利好支撑黄金上涨行情,若单一重仓甚至满仓配置,账户收益将高度依附贵金属行情。今年年初金价自五千六百美元高点深度回调带来的剧烈波动,极易造成投资者因回撤压力被动止损。
对比曾经网上的乐观情绪,当大跌来临,只有看清仓位与周期的关系才能存活。这样你就会明白,金价即使重走历史的老路,也依然具备底部的避险属性。
反之,若将黄金作为风险对冲工具,与权益、固收等大类资产均衡搭配,既能在金价上行增加组合收益,也能依靠其他资产对冲金价下跌带来的风险。黄金可以作为组合中的一颗压舱石,但不应该是唯一的航向。
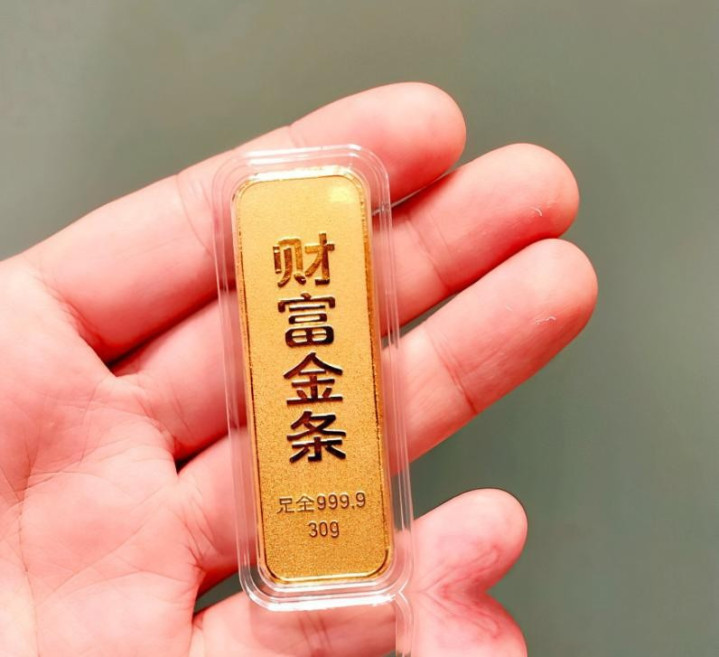
黄金的适配配置比例不存在统一标准,需结合个人投资目标、风险承受能力与资金持有周期综合确定。不过,所有投资者均可遵循统一决策逻辑,先搭建完整的大类资产配置框架,再确定黄金这类单一资产的持仓权重。
黄金可作为分散组合波动的配置品类,但不宜成为持仓主体。建立完整的资产配置思路是普通投资者应对市场波动、实现长期投资目标的核心基础。
元股证券:ygzq.hk投资规划的核心不在于预判单一资产价格走势,而在于合理分配股票、债券、黄金、现金各类资产的权重,并依托定期再平衡机制稳定组合结构。当我们厘清了资产配置的底层逻辑,再反观眼下盘面的起伏,许多短期的焦虑便能迎刃而解。
所以,与其终日紧盯每一次地区冲突或美联储会议的脸色,不如将视线放长。黄金市场从来都是长短期资金博弈的角斗场。央行购金是在筑高安全的护城河,而投机客则在利率的波涛中颠簸。跌至一年低点的金价,正如2015年那轮周期一样,短期内依旧会在预期的落差中来回震荡试探。
如果你总指望着美联储一宣布决策就能精准抄底,那这样的信号不必再等了。按照当前态势,金价或会重走历史的老路,在漫长的震荡中等待下一轮洗牌。
对于普通人而言,算清手中的资金期限,分批布局,远比追逐新闻情绪更踏实。毕竟连板,在时代的宏大叙事面前,守住自己的仓位底线,才是抵御一切不确定性的最终答案。
配资之家开户平台提示:本文来自互联网,不代表本网站观点。
相关文章
大盘行情指数走势
热点资讯